粤开策略深度|医药生物行业2022年展望 价值重鸣,创新为锋 生物制品
2021年,医药生物行业经历了跌宕起伏的一年。受新冠疫情反复、政策调整、估值回调等多重因素影响,板块整体表现分化,但结构性机会依然凸显。展望2022年,我们认为医药生物行业将迎来“价值重鸣,创新为锋”的新阶段。其中,生物制品板块作为医药创新的核心阵地,有望在政策支持、技术突破和需求升级的共振下,开启新一轮成长周期。
一、2021年回顾:分化中孕育新机
2021年,医药生物板块整体呈现先扬后抑的走势。上半年,在疫情反复和疫苗接种加速的背景下,疫苗、CXO、生物制品等细分领域表现亮眼;下半年,受集采常态化、医保谈判、创新药内卷等政策与情绪影响,板块出现明显回调。从细分领域看,生物制品板块内部亦呈现分化:疫苗因新冠接种放量而业绩大增,但传统血制品、生长激素等则受制于供需与政策波动。
二、2022年展望:价值重鸣,创新为锋
- 政策环境:创新支持与支付改革并行
2022年,医药政策将延续“鼓励创新、挤压水分”的主基调。一方面,药品审评审批提速、医保目录动态调整、创新器械特别审查等政策将持续优化创新生态;另一方面,集采常态化、DRG/DIP支付改革将倒逼企业降本增效,推动行业从仿制向创新转型。对于生物制品而言,创新疫苗、抗体药物、细胞基因治疗等前沿领域将获得更多政策红利。
- 需求端:老龄化与消费升级驱动长期增长
我国人口老龄化加速,肿瘤、自身免疫性疾病、代谢性疾病等发病率持续上升,生物制品作为精准治疗的重要手段,需求刚性且空间广阔。随着居民健康意识提升和支付能力增强,HPV疫苗、带状疱疹疫苗、长效生长激素等消费属性较强的生物制品渗透率有望快速提升。
- 技术端:前沿突破引领产业升级
生物制品是技术密集型行业,2022年多个技术方向有望迎来突破:
- mRNA技术:在新冠疫苗成功基础上,mRNA平台有望拓展至肿瘤、传染病等领域;
- 细胞与基因治疗(CGT):CAR-T、基因编辑等疗法商业化加速,产业链上游(耗材、设备)和下游(CDMO)均受益;
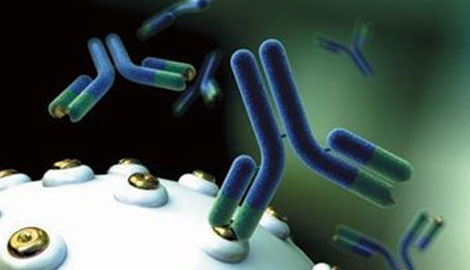
- 抗体工程:双抗、ADC药物进入收获期,国产创新药出海步伐加快;
- 血制品:浆站审批趋严,行业集中度提升,静丙、凝血因子等产品结构持续优化。
- 新冠影响:从疫情驱动转向常态化
2022年,新冠疫苗接种仍有一定需求,但板块业绩驱动力将逐步从新冠转向常规业务。随着疫情常态化,常规疫苗、血制品、生长激素等就诊和消费需求有望恢复,企业业绩将回归内生增长逻辑。
三、投资策略:聚焦创新,平衡价值
2022年生物制品板块的投资主旋律是“创新为锋,价值重鸣”。建议从以下主线布局:
- 创新疫苗:关注拥有重磅品种、研发管线丰富、商业化能力强的龙头企业,如HPV疫苗、13价肺炎疫苗、带状疱疹疫苗等放量企业。
- 血制品:偏好浆站资源丰富、产品结构优化、具备并购整合能力的龙头,静丙和凝血因子类产品有望持续增长。
- 生长激素:关注长效剂型放量及适应症拓展,配合消费升级和渠道下沉。
- 抗体与CGT:布局具有差异化管线、国际化潜力的创新药企,以及CGT CDMO龙头。
- 上游产业链:生物制药上游耗材、设备国产化替代加速,关注具备技术壁垒的国产品牌。
风险提示:政策变化超预期、研发失败风险、疫情反复、市场竞争加剧。
2022年,医药生物行业将在政策、技术、需求的共振下迎来价值重估。生物制品作为创新前沿,唯有以创新为锋,方能穿透周期,实现长期成长。投资者应立足价值,精选创新,把握结构性机会。
如若转载,请注明出处:http://www.hzll88.com/product/106.html
更新时间:2026-09-19 16:25:23